車にいくらまで使えるのか。僕は長いあいだ、この数字を知るのが嫌でした。
知ってしまうと、憧れていた車が「無理な車」に変わってしまう気がしたからです。
ただ、今回その”目安”を本気で探してみて、結論が変わりました。
怖がっていた数字のほうに、根拠がなかった。そういう話です。
以前、僕がCX-5で約280万円を失った話を書きました。あれは「買う人・売る人」の話です。
今回は、まだ買わない人の話をします。
(→ 新車購入で後悔するサラリーマンの5パターンと買う前にやる3ステップ)
我慢の話ではありません。設計の話です。
僕は、この数字を知るのが嫌だった
良い車に憧れていたころ、いちばん見たくなかったもの
若いころ、良い車に憧れていた時期ほど、僕はこの手の記事を開きませんでした。「車にかけていい金額」とか「年収別の適正価格」とか、タイトルを見た時点で閉じていた。
いま思うと、理由ははっきりしています。上から目安を出されると、それは「諦めろ」に聞こえるからです。大学生の時にも、自分で貯金して車を買おうとしたときに、両親に止められ、
当時一番欲しかった車を諦めたところも僕のトラウマとしてあります。
数字そのものが怖いわけじゃない。数字を持ち出す側の姿勢が、こちらの憧れを「身の丈に合わないもの」として処理しにくる感じが嫌だった。マネー系の記事が車好きに届かないのは、たぶんここです。書いてある内容が間違っているからではなく、読み手を「車を欲しがってしまった困った人」として扱うから、読まれない。
だから僕は、自分が知りたくなかったという事実のほうから書き始めることにしました。
いまの20歳が引いているライン=手取り31.8万円
ソニー損保「2026年 20歳のカーライフ意識調査」(2025年11月7日〜12月3日実施/2005年度生まれの男女1,000名/インターネット調査)に、こんな数字があります。
カーライフに必要だと思う手取り月収額=平均31.8万円。前年の28.2万円から、1年で+3.6万円。
1年で3.6万円、ラインが逃げている。車が遠ざかっているという感覚は、気のせいではなかったわけです。しかもこれは、20歳が自分で引いたラインです。誰かに言われた目安ではない。
ちなみに同じ調査で、20歳が想定する月間の維持費は平均16,753円でした。この数字は、記事の後半でもう一度出てきます。
「嫌いなわけじゃない」——業界の総本山が書いていること
日本自動車工業会(JAMA)の2025年度乗用車市場動向調査には、20代の非保有層についての分析があります。要旨として、こういうことが書かれています。
彼らにとって車は「嫌いなもの」ではなく、いまの生活の合理性に勝てない存在である。そして利用頻度が月1回以下なら、所有よりレンタカーやカーシェアで足りる、と。
車を持たない人が車を嫌いだと思われているのは、たぶん誤解です。それを、自動車メーカーの業界団体自身が調査で書いている。ここは、けっこう大事なところだと思っています。
このサイトは「車を持つな」とは言いません。持てるようになるまでの期間を、どう設計するかの話をします。
「年収の半分まで」の出どころを探したら、確認できなかった
まず、僕が探した順番
「車は年収の半分まで」。よく見る目安です。誰が言い出したのか、確かめてみました。
探したのは、金融庁/総務省/国税庁/金融広報中央委員会(知るぽると・J-FLEC)/日本FP協会。家計管理や金融教育の情報を出している側から順に当たっています。
結果として、複数の経路で探しましたが、該当する目安を確認できませんでした。
公的機関が「車は年収の◯%まで」と示している、という事実は確認できませんでした。探し方が足りない可能性は残ります。ただ、少なくとも「公的な目安があるから、みんなそれを引用している」という構図ではなさそうです。
流通しているのは、どこ発の数字か
では、実際に流通している数字はどこから出ているのか。確認できた範囲を整理しました。
| 発信元の種別 | 示している数字 | 根拠の明示 |
|---|---|---|
| 中古車販売事業者のオウンドメディア | 年収の5割以下 | なし(「一般に言われています」のみ) |
| 自動車ディーラーのオウンドメディア | 年収の2〜5割 | なし |
| 中古車販売事業者のオウンドメディア | 手取り月収の15%超でゆとりがなくなる | なし |
| FP監修の自動車メディア | 月手取りの10〜15% | あり(家計調査の「交通・通信」から逆算)※交通・通信には電車代等を含む |
| 金融庁/総務省/国税庁/金融広報中央委員会/日本FP協会 | 該当する記述を確認できず | — |
2026年8月時点で確認できた範囲。事業者名は本記事の趣旨(構造の説明)から伏せています。
特定の事業者を批判する意図はありません。根拠の明示義務がない場所で数字が流通する構造を示すための整理です。
並べてみると、傾向がはっきりします。数字を出しているのは、車を売る側のメディアが中心で、根拠は基本的に書かれていない。
これは誰かが嘘をついている、という話ではありません。根拠を示す義務がない場所で言われ続けた数字が、いつのまにか目安として定着した、という構造の話です。
唯一、統計から導かれていた数字と、その限界
表の中で一つだけ、根拠が書いてあったものがあります。FP監修の自動車メディアが示していた「月手取りの10〜15%」です。
根拠は、総務省の家計調査で「交通・通信」が消費支出の15.4%を占めること(うち通信がおおむね5%)からの逆算でした。ちゃんと出典から組み立てられている。
ただ、ここに限界があります。「交通・通信」には、電車代もバス代もスマホの通信費も含まれます。車を持っていない人が毎日払っている定期代も、この費目です。だから、そのままでは自動車費の根拠になりません。
ここが、この記事の転回点でした。じゃあ、自動車費だけを取り出したら、いくらなのか。それは調べられます。
なお、買うか借りるかの判断軸そのものは、別の記事で整理しています
(→ 車は買うべきか、借りるべきか|判断軸の整理)。
この記事はその手前、「金額の実像」だけを見ていきます。
日本人が実際に払っている額
自動車等関係費は、月28,355円
総務省「家計調査報告(家計収支編)2025年平均」(2026年2月公表)から、
二人以上の世帯の数字です。
消費支出 314,001円/交通・通信 45,730円/そして自動車等関係費 28,355円。
交通・通信45,730円のうち、自動車だけを取り出すと28,355円。
さきほど引っかかっていた「電車代やスマホ代が混ざっている」という限界は、これで解消できます。家計調査は、ちゃんと自動車分を分けて集計しています。
年収が3.5倍違っても、比率は変わらない
ここからが、僕がいちばん驚いたところです。年間収入を5等分(五分位)して、それぞれが自動車にいくら使っているかを見ます。
| 平均 | 第I分位 | 第II | 第III | 第IV | 第V | |
|---|---|---|---|---|---|---|
| 年間収入 | 813万円 | 400万円 | 602万円 | 749万円 | 924万円 | 1,389万円 |
| 可処分所得(手取り・月) | 532,408円 | 316,544円 | 417,517円 | 490,703円 | 591,049円 | 846,230円 |
| 自動車等関係費(月) | 36,749円 | 23,243円 | 31,902円 | 34,730円 | 38,855円 | 55,014円 |
| 手取りに対する比率 | 6.9% | 7.3% | 7.6% | 7.1% | 6.6% | 6.5% |
総務省「家計調査報告(家計収支編)2025年平均」二人以上の世帯のうち勤労者世帯(2026年2月公表)。比率は自動車等関係費÷可処分所得で算出。
自動車税・軽自動車税・重量税はこの費目に含まれません(家計調査では非消費支出に分類)。また非保有世帯を含む平均値です。
読み取れることが3つあります。
1つめ。年間収入は第I分位400万円から第V分位1,389万円まで約3.5倍の開きがあります。それでも、可処分所得に対する自動車等関係費の比率は6.5〜7.6%に収まっています。
2つめ。比率は、むしろ高収入側でわずかに下がります(第I 7.3% → 第V 6.5%)。
3つめ。変わるのは絶対額だけです(23,243円 → 55,014円=約2.4倍)。収入が3.5倍でも、車に出す額は2.4倍。伸びていません。
つまり「年収が上がれば車にかける割合も上がる」は、統計上そうなっていません。収入が増えても、人は車に同じ割合しか使っていない。年収1,389万円の層でも、手取りの6.5%です。
この数字を読むときの4つの注意
ただ、この数字はそのまま鵜呑みにできません。僕が確認した限りで、注意点が4つあります。
①自動車税・軽自動車税・重量税は「自動車等関係費」に含まれません。家計調査では、これらは非消費支出>直接税>他の税に分類されます。つまり上の表の金額には、税金が入っていない。
②非保有世帯を含む平均です。乗用車の世帯保有率は71.9%(日本自動車工業会調査)。持っていない約3割も分母に入っています。
③2025年の自動車等関係費は前年比+12.4%ですが、これは2024年の一部メーカーの生産・出荷停止の反動を含みます。この伸び率だけを切り出すと「車の維持費が急騰している」という誤読になります。
④第I分位は、単身世帯ではありません。世帯人員2.84人・世帯主平均54.3歳で、有業人員が複数の世帯も含まれます。「同じ手取り水準の世帯」であって、「単身で手取り30万円の人」とは家計構造が違います。
特に2つ目が重要です。持っていない人も含めた平均なので、実際に持っている人の負担はこれより重くなります。それは次の章で計算します。
参考:手取り30万円は、どのあたりか
ここまで「手取り」で話してきたので、額面に直しておきます。手取り30万円は、ボーナスなしなら年収でおおむね450〜480万円のあたりです。
※これは公的統計ではなく一般的な換算です。扶養人数・お住まいの自治体・社会保険料率によって数万円は動きます。幅として捉えてください。
では、その450万円前後はどのあたりの位置なのか。国税庁「令和6年分 民間給与実態統計調査」(2025年9月公表)では、給与所得者5,137万人の平均給与が478万円。分布では〜400万円が16.1%で最多、〜500万円までの累積が63.4%です。
額面450万円前後は、日本の給与所得者のちょうど真ん中あたりです。特別に低いわけでも、高いわけでもない。この記事は、そこを基準に話を進めます。
持つと、いくらになるか
ここからは、実際に持っている人の負担を出します。維持費の項目ごとの解説(ガソリンがいくら、車検がいくら……)は別記事にまとめてあるので、そちらへ(→ 所有にかかる現実的な維持費の整理)。この章では、金額の全体像がつかめる論点だけに絞ります。
制度で決まっている分だけ、先に確定させる
まず、自分の意思では動かせない固定費から。東京都主税局の公表値です。
自動車税(令和元年10月1日以降に新規登録した自家用乗用車)は、1.0L以下 25,000円/〜1.5L 30,500円/〜2.0L 36,000円/〜2.5L 43,500円/〜3.0L 50,000円。登録から13年を超えると、概ね+15%になります。
なお令和8年(2026年)4月1日から、「自動車税種別割」という名称が「自動車税」に戻っています。中身が変わったわけではありませんが、古い記事と新しい記事で呼び方が違うので、混乱しないように。
軽自動車税は、2015年4月以降に新規検査を受けた自家用で10,800円です。
軽自動車税は市区町村税で、税率や減免の扱いに地域差があります。実際の額はお住まいの自治体でご確認ください。
そして、いま書いておきたいのがこれです。自賠責保険料が2026年11月に上がります。自家用乗用(24か月)17,650円→18,560円(+910円)、軽自動車(24か月)17,540円→18,660円(+1,120円)。金額としては小さいですが、「3か月後に上がります」と書けるのは今だけなので、記録として残しておきます。
燃料は、レギュラーガソリン全国平均170.1円/L(2026年8月3日時点・資源エネルギー庁 石油製品価格調査)。
若い車好きに直撃するのは、税金じゃなくて任意保険
ここまでの固定費は、20歳でも50歳でも同じ額です。年齢で変わるのは、任意保険です。
| 年代 | 車両保険なし | 車両保険(一般) |
|---|---|---|
 18〜20歳 | 194,324円 | 385,690円 |
 21〜25歳 | 87,782円 | 166,901円 |
 26〜29歳 | 51,778円 | 93,389円 |
 30代 | 37,254円 | 68,143円 |
 40代 | 33,800円 | 62,205円 |
 50代 | 31,629円 | 61,688円 |
インズウェブ(SBI)一括見積もりサービス利用者データ・2025年4月〜2026年3月(年額)。
このデータは一括見積もりサイトの利用者という自己選択サンプルであり、等級・車種・補償内容は統一されていません。運営元も「あくまで参考」と明記しています。実際の保険料は個別に見積もる必要があります。
21〜25歳は50代の約2.8倍(87,782円 vs 31,629円/車両保険なし)。ここは言い切っていいと思います。
そして、この記事でいちばん書きたかった一文がこれです。
18〜20歳が車両保険(一般)をつけると、保険料だけで年385,690円。月にすると約32,000円です。それはもう、車1台分の維持費です。
損保ジャパン自身の試算例でも、20代は30代の約2.7倍という水準感が示されています。サンプルの偏りを差し引いても、傾向としては動かない。
若いころに憧れの車が遠かったのは、車両価格の問題だけではなかったわけです。いちばん乗りたい年齢のときに、いちばん保険が高い。
統計と、僕の実額が重なった
では、実際に持つといくらか。まず僕の実額から出します。2016年式マツダCX-5(XD Lパッケージ AWD)を持っていたときの、年間の内訳です。
| 項目 | 年額換算 |
|---|---|
| 任意保険(車両保険・弁護士特約付) | 60,000円 |
| 自動車税 | 45,000円 |
| 駐車場(埼玉県・駅徒歩20分/月5,000円) | 60,000円 |
| 車検(2年150,000円) | 75,000円 |
| 燃料・軽油(月10,000円) | 120,000円 |
| 合計 | 360,000円=月30,000円 |
自動車税45,000円は、2016年式=令和元年10月より前の登録のため旧税率が適用されているためです。先ほどの「〜2.0L 36,000円」と食い違って見えるのは、そのためです。
この内訳の元になった話は、こちらに書いています(→ 新車購入で後悔するサラリーマンの5パターンと買う前にやる3ステップ/持たない生活との比較は CX-5所有と持たないの比較)。
次に、統計側から同じ数字を作ってみます。これは統計そのものではなく、僕の推計です。計算過程を全部出すので、おかしいと思ったら検算してください。
【全世帯平均ベース】
家計調査 勤労者世帯の「自動車等維持」年266,688円 ÷ 12か月 = 月22,224円
→ 非保有世帯を含む平均なので、保有率71.9%で割り戻す
22,224 ÷ 0.719 = 月約30,900円
→ 自動車税(2.0L以下で年36,000円=月3,000円)を足す
= 月約33,900円
【年収400万円層(第I分位)ベース】
「自動車等維持」年202,232円 ÷ 12 = 月16,853円
→ 16,853 ÷ 0.719 = 月約23,400円
→ +自動車税3,000円 = 月約26,400円
推計の幅は、月26,400円から33,900円。僕がCX-5で実際に払っていたのは月30,000円でした。ちょうど、その真ん中に入っています。
正直、ここは書いていて手が止まりました。統計と、僕の家計簿が、同じあたりを指していた。自分だけが特別に高い買い物をしていたわけでも、うまくやっていたわけでもなかった、ということです。
そして、さきほどの基準に戻します。手取り30万円の人にとって、月26,400〜33,900円は、おおむね1割です。
じゃあ、あの「10〜15%」は何だったのか
ここで、話を戻します。唯一根拠が書いてあった目安は「手取りの10〜15%」でした。
そして今、実際に持っている人の負担を計算したら、おおむね1割だった。
つまりあの目安は、「ここまでなら使ってよい」という上限ではなく、「いま持っている人が実際に払っている額」の描写に近かったということになります。
上限だと思っていたものが、平均でした。「10〜15%まで使っていい」は、言い換えると「みんなが払っている額まで払っていい」です。それは、安全ラインではありません。
誤解のないように書いておくと、僕はこの目安が高すぎるとは言っていません。下限の10%は、実態とほぼ一致しています。この記事で言えることは、次の2つだけです。
①根拠が確認できなかった(これは事実として書けること)。②上限ではなく、現状の描写だった(これがこの記事の発見)。
だから、問うべきは「いくらまでなら使っていいか」ではありませんでした。その1割を、何に使うかです。
人は、自分の維持費を安く見積もっている
もう一つ、数字を並べておきます。ソニー損保「2025年 全国カーライフ実態調査」による、自己申告の月間維持費は14,100円でした(定義:保険料・ガソリン代・駐車場代・修理代等を含み、税金・ローン返済・有料道路通行料は除く)。
そして、冒頭で置いた数字を思い出してください。20歳が想定していた維持費も16,753円でした。持っている人の自己申告と、持っていない20歳の想像が、ほぼ同じところにいる。
自己申告14,100円 vs 実額ベースで月3万円前後。2倍以上の開きがあります。税金やローンを除く定義の違いはありますし、それが差の一部を説明します。でも、それを差し引いても残るものがある。
知らないままだと、人は実際より安く見積もる。僕もそうでした。
新車が、遠ざかっている
最後に、入口側の数字です。日本自動車工業会「2025年度 乗用車市場動向調査」(2026年4月公表)より。
新車の平均購入価格331万円。初めて300万円を超えました。
同一調査内の推移は、2017年231万円→2019年245万円→2021年255万円→2023年264万円→2025年331万円。直近2年で+25%です。それまでは2年で10万円前後ずつの上昇だったので、ここで折れ曲がっている。
若年層はもっと厳しい。初めて保有する車は〜200万円までが47%、そして資金援助を受けた割合が52%(学生では7割強)でした。
この調査は2025年度から訪問留置法からWEBモニター法に変更されており、報告書自身が「対象世帯の特性に違いがあり保有率等に影響」と明記しています。保有率などを過去年と時系列で比較することは避けてください。上記の購入価格の推移は同一調査内の系列として示されているものです。
憧れの車が遠ざかっている、という感覚には数字の裏付けがあります。気合いの問題ではありません。ラインは実際に動いていて、しかも動く速度が上がっている。
1人が18年・4台で払った実額は、こちらにまとめました。
▶ゴルフGTIを7年|255万円減ったけど、後悔はしていません
持つと、おおむね手取りの1割。では、その1割を何に使うか。ここからが本題です。
じゃあ、その枠をどう使うか
金額は同じ。決めるのは「何に変えるか」だけ
ひとつ先に言っておくと、持っても、借りても、車にかける枠が月3万円前後であることは、あまり変わりません。僕がCX-5を持っていたときも月30,000円でしたし、いま車を持たずにレンタカーで遊んでいる僕の予算も、頭の中では同じ月3万円のままです。減っていません。
変わったのは金額ではなく、その3万円が何に変わるかです。持っていたときは、駐車場と保険と税金と車検に変わっていました。いまは、借りる回数に変わっています。同じ金額でも、出ていった先がまったく違う。
これが「自由設計」です。我慢して支出を減らす話ではなく、同じ額の設計図を書き直す話です。このサイトは車を持つなとは言いません。持てる日が来るまで、その枠をどう配ると自分がいちばん楽しいのか。そこだけを考えています。
まず、上限を計算してみる
設計図を書く前に、枠の広さを測っておきます。難しい計算はいりません。月3万円は、年間で36万円です。
そして僕が2026年8月に、SKYレンタカーの羽田空港店でGR86(AT)を24時間借りて房総半島を215km走ったときの実費が、19,098円でした。レンタル料も高速代もガソリン代も全部込みの、財布から出た総額です。
360,000円 ÷ 19,098円 = 約18.8。
つまり、同じ月3万円で、年に18回ちがう車に乗れる計算になります。持つということは、その36万円を1台に固定するということです。借りるということは、18回ぜんぶ違う車にできるということです。18台です。
ここだけ切り取ると、借りる側が圧倒的に有利な話に見えます。実際、こういう記事はたいていここで終わります。でも僕は、この続きを書かないとフェアじゃないと思っています。
でも僕は、今年3回しか借りていません
年18回乗れる、と書きました。でも僕自身は、2026年に入ってからここまでで3回です。
8か月で3回。年18回のペースからは、ずいぶん遠いところにいます。せっかくなので、実額をそのまま出します。
| 借りた車 | 時間 | 実費 |
|---|---|---|
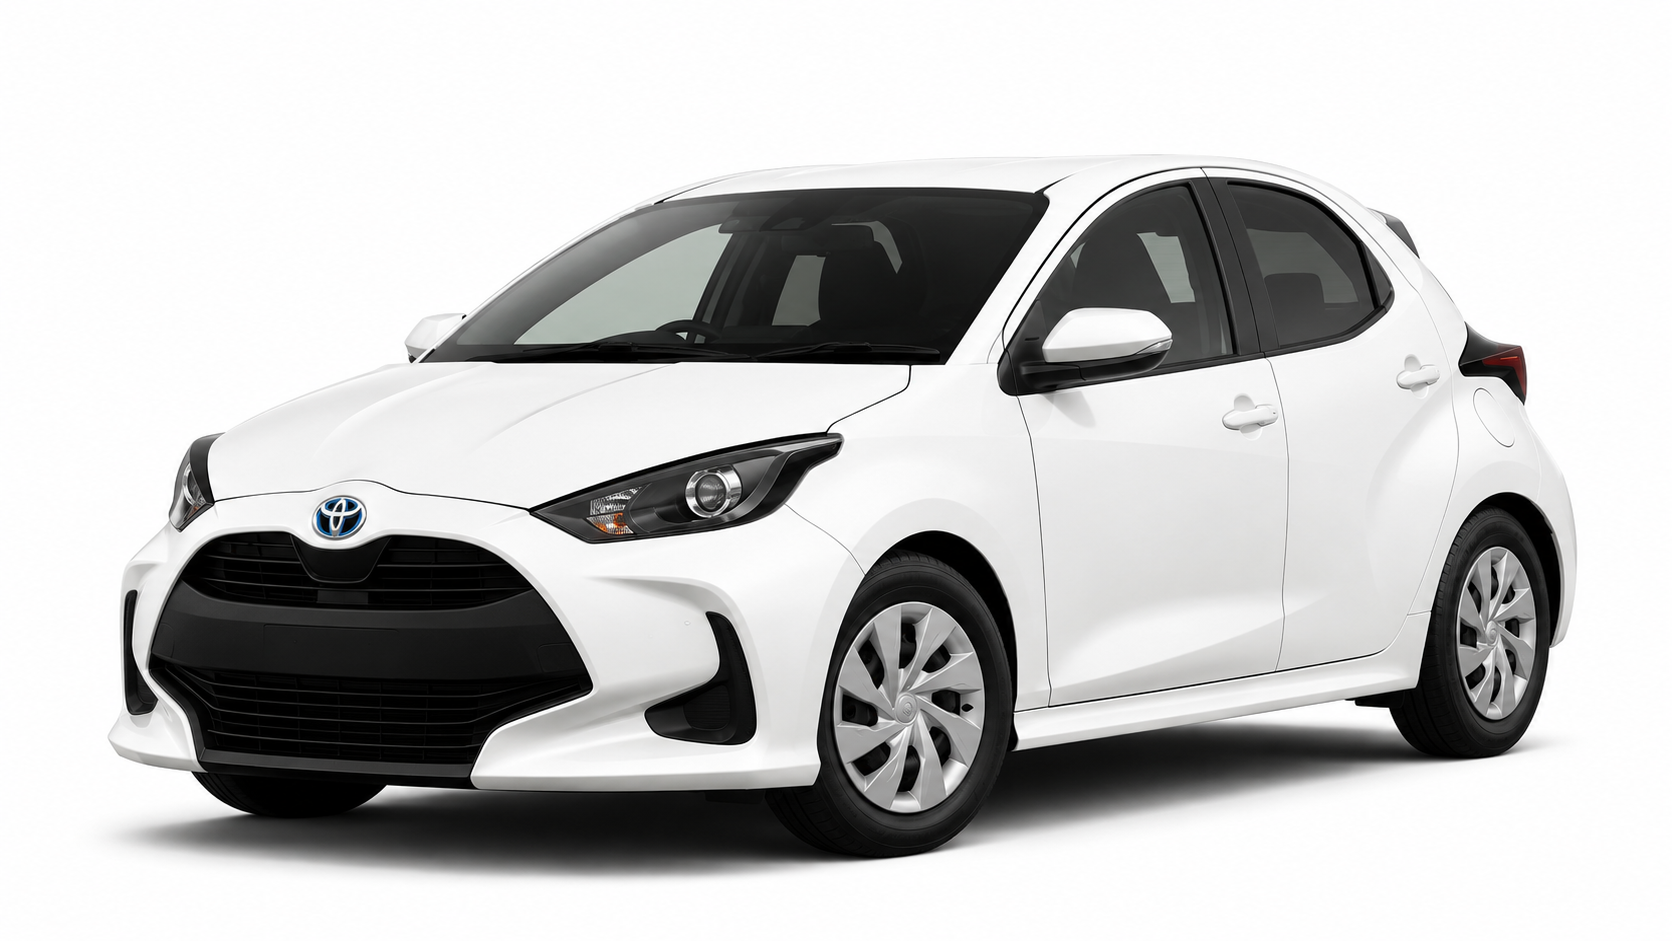 ヤリス | 6時間 | 6,600円 |
 GR86(AT) | 24時間 | 19,098円 |
 コペンGR SPORT | 36時間 | 28,030円 |
| 3回の合計(2026年1〜8月) | — | 53,728円 |
| 持っていた場合(月30,000円×8か月) | — | 240,000円 |
| 差 | — | 186,272円 |
実費はレンタル料・高速代・燃料代・駐車場代を含む総額。「持っていた場合」は、僕がCX-5で実際に払っていた維持費 月30,000円をもとにした金額です。
どちらが得かという表ではありません。同じ枠が、何に変わるかを並べたものです。
8か月で53,728円。月3万円の枠なら8か月で240,000円ですから、使ったのは枠の2割ちょっとです。年18回どころか、枠の8割を余らせています。
ただ、ここで気づいたことがあります。持っていたら、乗らなかった月も30,000円ずつ出ていきました。8か月で240,000円。実際に僕が払ったのは53,728円。差は186,272円です。
CX-5に乗っていた頃、雨が続いて2週間まったくエンジンをかけなかった月がありました。その月も、駐車場代も保険料も車検の積立ても、きっちり同じ額が出ていきました。使わなかった月の請求書というのは、けっこう効きます。
だから僕は、こう思っています。借りる側の本当の強みは、回数ではありません。使わない月がゼロになることです。
年18回というのは、あくまで上限です。上限まで使わなくていい、というのが借りる側の一番おいしいところでした。18回乗らないと元が取れない仕組みではないので、乗りたくない月は0円でいい。この「0円にできる」が、持っている側には作れません。
正直な補足もしておきます。僕はブログのために借りている面があるので、一般的な人より回数は多めかもしれません。それでも枠の2割です。そして年末までにあと数回借りる予定があるので、この数字はもう少し増えます。それでも年36万円には、たぶん届きません。
1回のサイズが、4倍ちがう
もうひとつ、表を眺めていて自分でも意外だったことがあります。3回の実費を並べると、6,600円から28,030円まで、4倍以上の開きがあることです。
| 回 | 時間 | 実費 |
|---|---|---|
ヤリス(近場の用事) | 6時間 | 6,600円 |
GR86(AT)(房総1泊) | 24時間 | 19,098円 |
コペンGR SPORT(房総日帰り) | 36時間 | 28,030円 |
同じ「1回」でも、時間と目的でサイズがまるで違う。
6時間で足りる用事もあれば、36時間かけたい日もあります。借りる側は、そのたびにサイズを選べます。今日は近所を回るだけだから6時間、この週末は泊まりで走りたいから36時間、というふうに、1回ごとに大きさを変えられる。
持っていると、このサイズは選べません。1台に固定されるので、6時間の買い物にも、36時間の遠出にも、同じ車で行くことになります。僕もCX-5で、片道4kmのスーパーに行っていました。あれは明らかに、車のサイズと用事のサイズが合っていませんでした。
そう考えると、年18回という数字は、均等割りの話でしかありませんでした。実際の設計は、大きい回と小さい回を混ぜて組みます。6,600円の回を何回か挟むと、28,030円の回がもう1回増える。そういう足し引きができるのが、この枠の面白いところです。
日本人は、借りることにほとんどお金を使っていない
ここで、家計調査をもう一度だけ開きます。総務省「家計調査報告(家計収支編)2025年平均」の品目別、二人以上の世帯のうち勤労者世帯。自動車等関係費の中身を年額で並べると、こうなっていました。
| 品目 | 年額 |
|---|---|
| 自動車等関係費 合計 | 441,439円 |
| うち ガソリン | 90,878円 |
| うち 任意保険料 | 43,854円 |
| うち 自動車整備費 | 37,474円 |
| うち 年極・月極駐車場借料 | 15,733円 |
| うち レンタカー・カーシェア | 5,309円 |
総務省「家計調査報告(家計収支編)2025年平均」品目別・二人以上の世帯のうち勤労者世帯(年額)。
レンタカー・カーシェアが年5,309円。自動車費全体のわずか1.2%です。月にすると442円。ガソリン代の17分の1しかありません。
この数字を見たとき、僕は少し手が止まりました。つまり、日本人の車の使い方には「借りる」という選択肢がほぼ入っていません。年間5,000円ということは、平均的にはヤリスを6時間借りるより少ない。ほとんどの人にとって、車のお金は「持つためのお金」とほぼ同義になっているということです。
ただ、これは市場が小さいという話ではないと思っています。まだ誰も設計していない余白があるということです。全員が同じ使い方をしている場所には、工夫の余地がありません。誰も設計していない1.2%の側には、まだ形になっていない遊び方が残っています。僕はいま、車のお金のほとんどをここに入れています。
補強として、もうひとつ。日本自動車工業会「2025年度 乗用車市場動向調査」の20代非保有層の分析でも、利用頻度が月1回以下であれば、所有よりレンタカーやカーシェアで足りるという趣旨のことが書かれています。僕の3回という頻度は、まさにその範囲に収まっています。感覚で選んだつもりが、調査の結論と同じところに立っていました。
どう配分するかは、3つの型がある
18回を均等に使う必要はありません。というより、均等に使っている人を僕は見たことがありません。実際には、いくつかの型に分かれます。おすすめを押し付ける気はないので、型の紹介として3つ挙げておきます。
A:分散型。回数を多めにとって、毎回ちがう車種を選ぶ。「いつか乗ってみたかった車のリスト」を1台ずつ潰していく設計です。1回あたりは短時間・低コストに寄せて、とにかく台数を稼ぐ。
B:集中型。年3〜4回に絞って、1回あたり36時間以上の長距離や旅行に充てる。回数は少ないけれど、1回の記憶が濃くなります。泊まりで走りたい人はこっちです。
C:定点観測型。同じコースに違う車で行き、車の違いだけを取り出す設計です。僕はCをやっています。房総の同じルートを、コペン、GR86と走ってきました。同じ道を走ると、道の条件が消えて、車の違いだけが残ります。3時間乗って初めて出てくる差というのが確かにあって、これは試乗では絶対に分かりませんでした。
どの型を選ぶかで、同じ月3万円の中身がまったく変わります。
具体的にその金額でどんな車に乗れるのかは、
月1〜3万円で乗れる、その日を最高の気分にしてくれるクルマたちまとめ
に一覧で並べてあります。
予算をもう一段上げたときの組み方は
月5万円でできる最高の車体験、
型そのものの考え方は
体験重視カーライフの設計にまとめています。
この記事の担当は、枠の出どころと配分の考え方までです。
車種が選べるレンタカーは、意外と少ないです。
僕がGR86もコペンもZも借りているのはここです。
(僕の週末のささやかな楽しみをここで共有します)
「浮いたお金」の話は、ここで止めます
持たない選択をすると、車両の購入費と、乗らなかった月の固定費が手元に残ります。僕の場合、8か月で186,272円がそれにあたります。
それをどうするか。それは、僕が言うことではありません。あなたが決めてください。
ここで「じゃあ投資に回しましょう」と続ける記事は多いです。でも、それを僕が言い出したら、この記事はただの煽りになります。公的な根拠を探しに行った記事が、最後に根拠のない誘導で終わるのは筋が通りません。数字を出すところまでが、僕の仕事です。
実際にやった記録
GR86(AT)で房総215km/実費19,098円
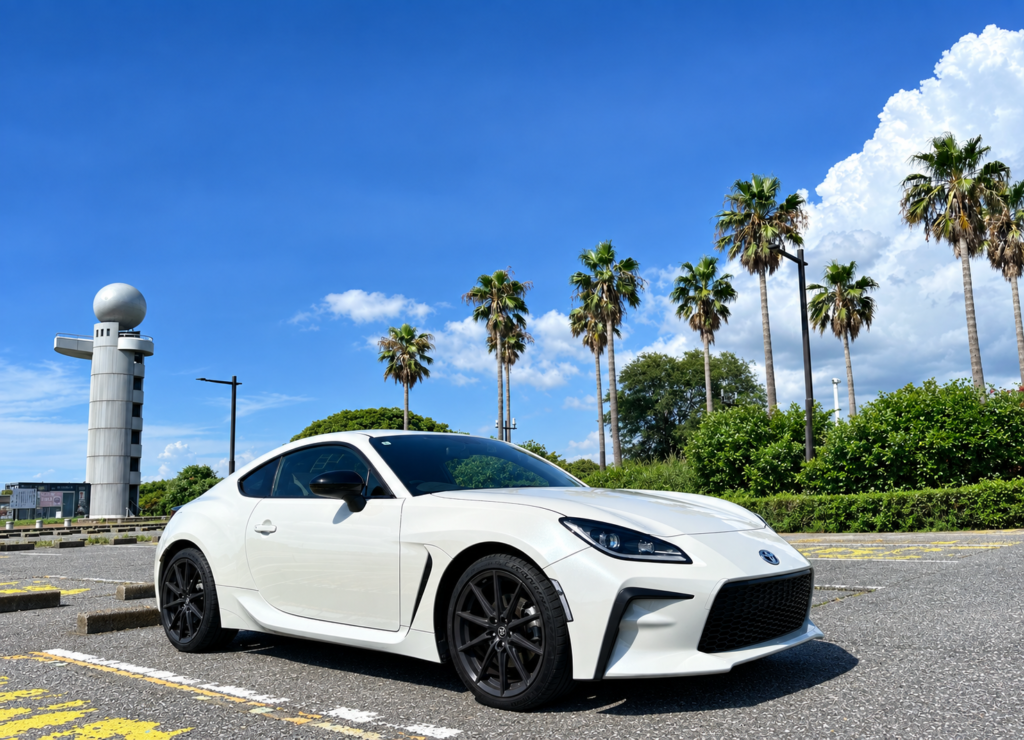
ここまでの計算に使った1回分の単価は、全部この記録から取っています。SKYレンタカーの羽田空港店で借りた24時間、房総半島を215km。内訳はこうでした。
| 項目 | 金額 |
|---|---|
| レンタル料(24時間) | 12,762円 |
| 高速(ETC) | 2,360円 |
| ガソリン | 3,976円(19.59L・ハイオク203円/L) |
| 駐車場 | 0円 |
| 合計 | 19,098円 |
2026年8月・SKYレンタカー羽田空港店・24時間・走行215km。
今回は無料の駐車場しか使っていないので駐車場代は0円です。有料の観光地や市街地に寄れば、ここは増えます。
走った感想や、ATのGR86が3時間を過ぎたあたりでどう変わったかはGR86(AT)をレンタカーで24時間|房総215km・実費19,098円の記録に全部書きました。
コペンGR SPORTで389km/実費28,030円(36時間)
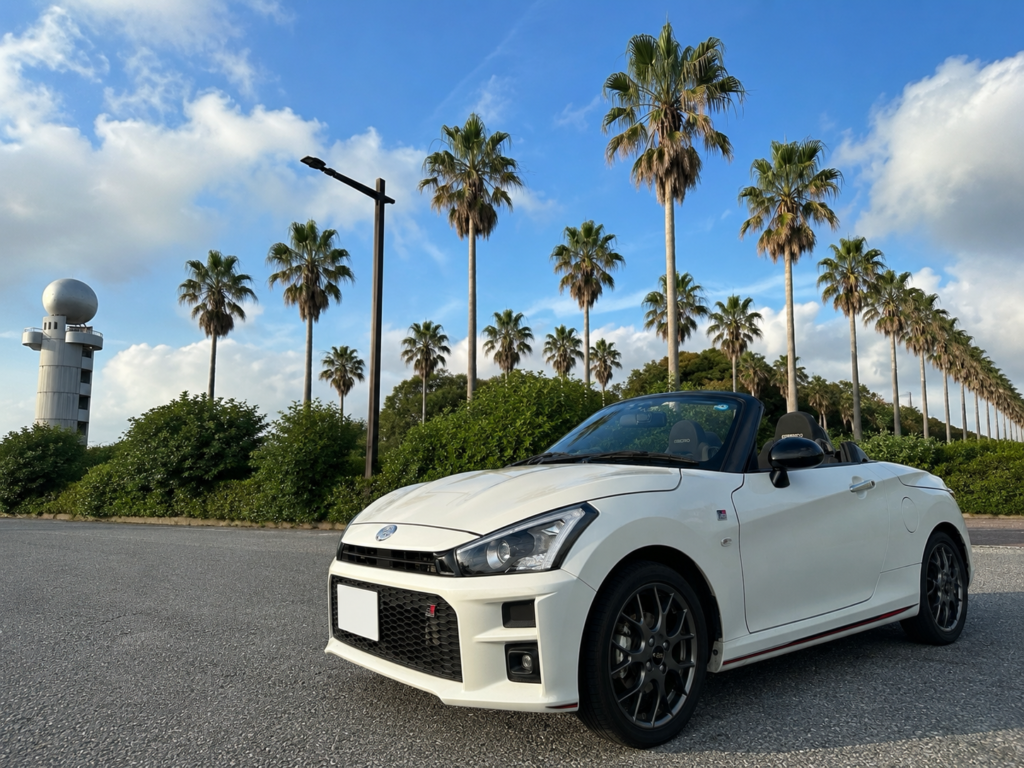
その前に借りたのが、コペンGR SPORTの36時間です。389km走って、実費28,030円でした。
GR86の24時間19,098円と並べると、時間が1.5倍で、金額は約1.47倍。ほぼ時間なりです。ただし走った距離は215kmと389kmで、1.8倍になっています。1回を大きくすると、1kmあたりの単価はむしろ下がる。
1回を大きくすれば、回数は減ります。そこも設計です。年に何回乗るかを先に決めるのではなく、どのサイズの1回を何本入れるかで組んだほうが、実際の使い方には近いと思っています。詳しい記録はコペンGR SPORTで房総を走った実費記録にあります。
車なしで北海道4泊5日/126,296円
もうひとつ、毛色の違う記録も置いておきます。車を持たずに行った北海道4泊5日の総額が、126,296円でした。飛行機も宿も現地の移動も全部込みで、この数字です。
この記事の物差しで言い換えると、126,296円は、GR86を借りる6.6回分です。
旅行1本と、週末6回分。どちらに枠を割くかは好みの問題で、正解はありません。
ただ、こうやって同じ単位に揃えると、比べられるようになります。
内訳は北海道旅行記⑤帰路編に全額出しました。
旅先で借りるなら、店舗数の多い比較サイトを一度通したほうが安く済むことが多いです。
▶旅先のレンタカーを比較する|たびらい3回やってみて、変わったこと
金額の話ばかりしてきましたが、3回借りてみていちばん変わったのは、実はお金ではありませんでした。
1台に固定されないと、比較する目が育ちます。同じ房総の道を、違う車で走る。すると、その車が何をよくして何を捨てているのかが、勝手に浮かび上がってきます。カタログの数字でも、30分の試乗でもなく、3時間経ってから出てくる差です。
これは持っていた頃にはなかった感覚です。CX-5に4年乗って、僕はCX-5のことしか分からなくなっていました。比べる相手がいなかったからです。
だから、持てるようになったときに、選ぶ精度が上がります。持たない期間は、諦めた期間ではなく、準備期間です。借りられる車種を一通り眺めたい人はスカイレンタカーで面白い車を借りる方法、買うか借りるかの判断軸そのものを整理したい人は車は買うべきか、借りるべきか|判断軸の整理をどうぞ。
お金じゃない話
手放したら、休日が軽くなった
ここまで全部お金の話をしてきたので、最後にお金じゃない話をひとつだけさせてください。
駐車場代と保険料を毎月払っていると、休日に「使わなきゃ」が発生します。天気のいい土曜日に家にいると、なんとなく損をしている気がしてくる。乗りたいから乗るのではなく、払っているから乗る、という日が確実にありました。
手放して、乗らないと損だ、という気持ちから解放されました。僕が手放していちばん変わったのは、金額ではなく休日の重さでした。この話は長くなるので、クルマを手放したら休日が軽くなったに詳しく書いています。
「合理性に勝てない」だけで、嫌いなわけじゃない
記事の前半で触れた日本自動車工業会の分析に、僕がいちばん救われた一節があります。20代の非保有層にとって車は「嫌いなもの」ではなく、いまの生活の合理性に勝てない存在なのだ、という指摘です。
僕もそうです。車は好きです。だから、いま持たない。矛盾しているようですが、好きだからこそ、中途半端な持ち方をしたくない、という順番です。
持たない期間は、諦めた期間じゃない
このサイトのタグラインは「車好きのための自由設計研究所 ― 持てるまでの戦略をリアルに実践する ―」です。持てるまで、と書いてあります。持たないまま、ではありません。
この記事は「買うな」という話ではありません。買える日まで、どう楽しく過ごすかという話です。我慢していると、その日が来たときに疲れています。設計していると、その日が来たときに詳しくなっています。同じ待ち時間でも、出口がまるで違う。僕は後者を選んだだけです。
出口
いま車を持っていない人が、次に読むもの
この記事は枠の話までで終わりです。中身の話は、それぞれ専用の記事があります。3本だけ挙げておきます。
枠の話の続き、つまりその金額で実際に何に乗れるのかは
月1〜3万円で乗れる、その日を最高の気分にしてくれるクルマたちまとめ。
まず1回目をどう予約するかは
借り方ガイド(カーシェアの始め方)。
車種から選びたい人は
スカイレンタカーで面白い車を借りる方法
です。
いま車を持っている人へ
この記事は、持っている人に手放せという話ではありません。持っていて楽しいなら、それがいちばんいい設計です。ただ、僕がCX-5を売ったときは、ディーラーの下取り査定が150万円だったのに対して一括査定が170万円で、20万円の差がありました。今の車がいくらなのかを知っておくのは、売る・売らないを決める前の情報として持っていていいと思います。
買う側・売る側の話は
新車購入で後悔するサラリーマンの5パターンと買う前にやる3ステップ
が本編で、
僕自身の所有と非所有の比較は
CX-5所有と持たないの比較
にあります。
この記事で言いたかったこと
①「車は年収の◯%まで」という目安の公的な根拠は、探した範囲では確認できませんでした。
② 実際に持っている人の負担は、手取りのおおむね1割。あの目安は上限ではなく、いまの状態の描写でした。
③ 同じ1割を、1台に固定するか、年に数回に分けるか。それが設計です。
よくある質問
車は年収の何割まで買っていいですか?
公的機関がその割合を定めた目安は、複数の経路で探しても確認できませんでした。数字として存在するのは実績のほうで、総務省「家計調査報告 2025年平均」では、勤労者世帯が自動車等関係費に使っているのは可処分所得の6.5〜7.6%です。年間収入が約3.5倍違ってもこの比率はほとんど変わらず、変わるのは金額のほうでした。上限というより、いま払っている額の描写に近い数字です。
車の維持費は月いくらかかりますか?
家計調査の維持費部分は月22,224円ですが、これは車を持っていない世帯も含めた平均です。保有率71.9%で割り戻し、家計調査に含まれない自動車税を加えた僕の推計では、保有世帯でおおむね月26,400〜33,900円になりました。あくまで推計です。参考までに、僕がCX-5で実際に払っていたのは月30,000円で、この推計のほぼ真ん中でした。
手取り30万円で車は持てますか?
持てるか持てないかで言えば、統計上はその水準の世帯の多くが実際に持っています(年収400万円層の自動車等関係費は月23,243円)。ただし推計ベースの維持費で見ると、手取りのおおむね1割を車が占める計算になります。持てます・無理です、と決められる話ではなく、その1割を何に使うかを自分で決める話だと思っています。
若いと任意保険はどれくらい高いですか?
インズウェブの一括見積もり利用者データ(2025年4月〜2026年3月)では、21〜25歳は車両保険なしで年87,782円、50代の約2.8倍でした。車両保険(一般)をつけると18〜20歳は年385,690円という数字も出ています。ただしこれは見積もりサイトを使った人だけの自己選択サンプルなので、全年齢層の平均そのものではない点は割り引いて見てください。
レンタカーとマイカー、どちらが得ですか?
使う頻度によります。日本自動車工業会の調査でも、利用頻度が月1回以下ならレンタカーやカーシェアで足りると分析されています。5年間の総コストを並べた表はこちらの記事にあります。得か損かを一言で決めるより、どちらが自分の設計に合うかで選んだほうが、あとで後悔しにくいと思います。
まとめ
正直に言うと、僕はこの数字を知りたくありませんでした。280万円を失った買い方をした人間が、あらためて「車にいくらまで使っていいのか」を調べるのは、気持ちのいい作業ではありません。
それでも調べてみたら、知るのが嫌だった数字は、上限ですらありませんでした。年収の何割まで、という線は公的にはどこにも引かれていなくて、あるのは「いまみんながこれくらい払っている」という描写だけでした。そして家計調査を最後まで開いたら、借りることに使われているお金は月442円で、その枠をどう使うかは、まだ誰も設計していませんでした。
持てるようになるまでの期間は、諦める時間じゃありません。設計する時間です。

コメント